中绿平债:以“GJ平债试点”为旗号、专门收割负债者的传销式资金盘
据原文披露,“中绿平债”以“GJ平债试点”、债务清零、征信洗白和高额回报为诱饵,叠加五级三阶计酬,本质是专门针对负债者的传销式资金盘。其所谓平债缺少真实盈利来源,入局费反而制造新债,最终可能令参与者遭受财产损失并陷入更沉重的债务困境。
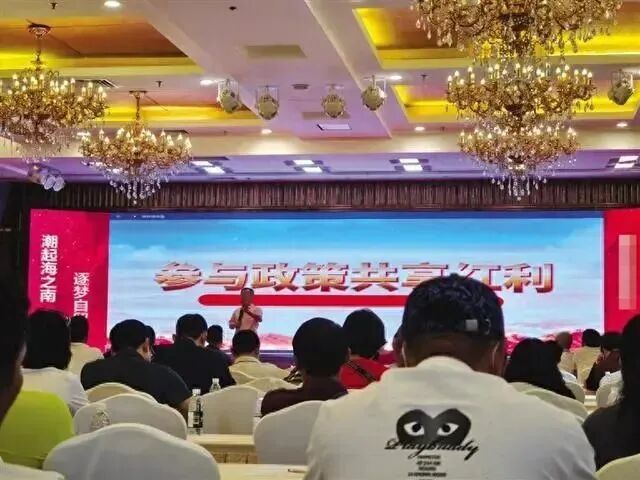
“最容易击穿一个人判断力的,往往不是一件商品,而是一句‘我能帮你把债还掉’。”对于已经被催收电话逼到墙角的人来说,这句话几乎无法拒绝。据原文披露,一名退休老人被“修佛老师”带进秦皇岛的一间寝室,在四个月内交出十三万元积蓄。她始终相信,“GJ”正在秘密帮助自己偿还债务。她女儿后来取得的材料中,包括一份显示已经结清的征信报告、一张银行App截图,以及一个写着“9999年”的还款日期。正是这些看似严谨、实则漏洞明显的道具,让老人一度相信自己即将摆脱噩梦。 “中绿平债”并不是突然出现的项目。据原文披露,其前身是盘踞秦皇岛多年的老牌北派传销组织“中绿”。早期,“中绿”主要通过销售保健品发展下线。后来,信用卡逾期、网贷断流、征信受损和失信名单等问题日益突出,传统的“带你赚钱”故事越来越难打动参与者,于是项目重新包装成所谓的“GJ平债试点”,把目标人群直接锁定在债务压力最严重的人身上。 这一包装最危险的地方,在于它承诺的每一样东西都击中了负债者的痛点。项目对外宣称,参加者可以实现“负债全清零、征信洗白、案底消除、限高解除”,甚至还能够赚到1.5亿元。它把政策、征信、司法、信用限制和高额收益捆绑在一起,营造出一种“只要加入,马上翻身”的强烈暗示。债务人最想听到的,恰恰正是这些承诺;骗局最需要利用的,也正是债务人最害怕失去的东西。 然而,据原文披露的项目模式里,并没有足以支撑这些承诺的真实业务。参与者需要先缴纳2900元入门费,最多可以购买15单,累计金额为43500元。收益则通过“五级三阶制”进行分配,上级可以从下线的入门费中抽走约52%。换言之,项目既没有实体商品,也没有真实盈利来源,回报主要依靠不断吸收新人以及下线继续缴纳的入门费。 这正是资金盘与普通骗局最隐蔽的区别:它不一定要求受害者一次交出所有积蓄,而是先设计一个刚好让人能够承受的金额,再把希望包装成一次“付费升级”。对于尚有退路的人,2900元或许只是一次冲动消费;对于已经被债务逼到绝境的人,它却可能成为“最后一次翻盘”的本金。项目甚至宣称,只要进入所谓的试点,原本无法偿还的旧债便可以交由“神秘力量”处理。参与者以为自己在购买平债资格,实际上却是在为骗局补充新的资金来源。 骗局的目标人群并不模糊。据原文披露,“中绿平债”特别关注信用卡逾期者、网贷断流者、征信已经受损者、被限制高消费或列入失信名单的人。这些人往往面临催收电话不断、正常出行受限、亲友关系紧张以及未来收入不确定等问题。普通消费骗局靠贪念吸引人,平债骗局却利用恐惧与绝望:参与者并非不知道风险,只是太需要抓住一个看似不用再走漫长还款道路的出口。 那名退休老人的经历,暴露了这类骗局制造“已经解决债务”假象的具体方式。据原文披露,她进入寝室后接触到的,是一套精心安排的说服流程。带单者不仅反复强调“GJ”正在秘密替她还债,还通过征信报告、银行App截图和异常遥远的还款日期,制造出债务已经结清的视觉证明。对一个每天都被催收、每天都在担心信用崩塌的人来说,这些材料比任何复杂金融术语都更有杀伤力,因为它们没有要求她冷静计算,而是直接回应了她最渴望看到的答案。 从原文披露的情况看,整个骗局始终围绕三个核心要素运转。第一,用“GJ政策”和“GJ平债试点”制造权威感;第二,用债务清零、征信洗白、案底消除和限高解除制造救命感;第三,用1.5亿元收益和层级分红制造暴富感。三者叠加后,项目便不再只是收取一笔入门费,而是在不断要求参与者购买资格、发展下线并相信下一批新人会继续投入。没有真实经营,没有可持续收入,收益却随着层级扩张,这套逻辑与原文所指的传销式资金盘并无区别。 这种针对负债者的骗局之所以容易扩散,也与现实中的偿债压力有。据原文引用的公开信息,失信被执行人仍有数百万之众,有信贷逾期记录的自然人以亿计;国信证券相关报告则指出,居民债务与可支配收入之比已经超过130%,月均本息支出占到可支配收入四分之一以上。对普通人来说,这不只是每个月多还一点钱,而是可能影响信用、出行、工作、家庭关系以及生活的基本体面。 债务带来的压力会迅速削弱一个人的选择能力。一个被催收电话打爆通讯录的人,一个看到限高措施便无法购买高铁票的人,一个已经不愿向亲友说明自己经济状况的人,很难在慌乱中保持绝对理性。设局者并不需要比受害者聪明,只需要比其他人更早发现其绝望。项目所收取的2900元,买到的也不只是入场资格,更可能是四个月里不断有人告诉他:“你还有救,你很快就能上岸。” 骗局并不是只靠话术维持。据原文披露,秦皇岛当地曾开展“惊雷行动”执法行动,执法人员数百人参与行动,并冻结数亿元;原文所引其他公开报道还提到812人被抓。这些数字说明,以“平债”为名的高额收费和层级扩张模式已经引起执法关注。不过,具体组织模式、案件进展和处理结果,仍应以执法机关公开通报为准,不能把参与人数、冻结金额与个人实际损失简单等同。 项目名称可以更换,居住地点也可以变化,但只要“债务焦虑”仍然存在,类似骗局就可能改用其他名称重新出现。识别风险时,不必先弄清每一个组织细节,只要盯住几个关键信号,就能发现其本质:用政策名头包装项目,承诺债务一键清零,以缴纳费用作为“解债资格”,按照上下级关系分配收益,并要求参与者继续发展新人。越是声称“没有门槛、立即生效、保证结清”,越应该提高警惕。 面对“中绿平债”及相关变种,首先应停止追加转账,更不能为了补回亏损继续借钱缴纳费用,也不要发展下线。其次,要保存好聊天记录、转账凭证、项目资料、所谓结清证明和参与培训场所等证据,及时寻求执法部门或法律专业人士的帮助。对任何以“修复征信”“消除案底”“解除限高”为名要求付款的项目,都应通过正式公开渠道核验,不能仅凭内部截图或带单者的口头保证作出决定。 更重要的是,要接受债务问题不存在“一键清零”的幻想。真正的上岸,不是换一个神秘项目便能摆脱旧债,而是停止为捷径继续加注,不再把翻身希望交给下一批进入骗局的人,然后面对真实债务,一笔一笔地偿还。这个过程可能慢,也可能伴随屈辱和压力,但它至少不会被要求拿新债去填旧债,更不会让所谓的平债成为另一场骗局的起点。 家人和亲友在此时也不应只是责备。原文中的老人最终被女儿带回家,却已经失去十三万元积蓄以及晚年对人的信任。发现身边有人参与类似项目时,比起单纯指责,更有效的做法是陪其核对全部债务和支出,劝阻继续付款及拉人,并协助保存证据。债务困境需要被认真解决,但解决的第一步不是购买希望,而是看清骗局真正出售的东西。 “中绿平债”利用的不是受害者对财富的贪婪,而是他们在困境中对翻盘的迫切。它把政策信用当成招牌,把不可能实现的承诺当成产品,再用入门费和层级奖励维持运转。参与者交出的不只是钱,更是判断力独立性和重新生活的机会。所有为捷径支付的代价,往往都远高于走完正常道路的成本。 因此,面对任何打着“政策平债”“内部试点”“债务清零”旗号的收费项目,都应先问一句:它究竟靠什么创造真实收益,它所承诺的结清由谁核验,它为什么需要参与者继续交钱和拉人。无法得到明确、可验证的回答时,答案已经很接近风险本身。悬崖不会因为闭眼就消失,但看清它、停止购买那张“假电梯票”,才可能真正开始一级一级地走回岸上。 本文依据原文所列公开报道、公开数据及行业研究进行反诈警示,不构成投资建议、法律意见或具体债务处理指引。文中涉及的项目模式、金额及执法情况均按原文披露表述,具体认定以执法机关公开通报为准。